Abogada, Conciliadora y Comunicador Social-Periodista
Escritora Apasionada y Exploradora del Conocimiento Jurídico.
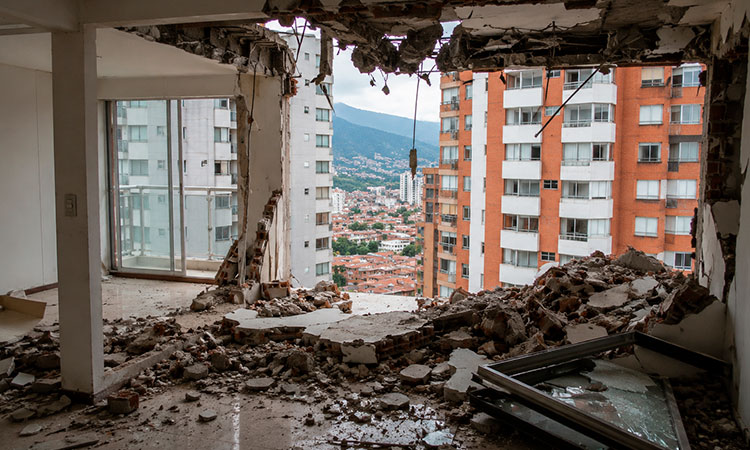
Después del terremoto del 10 de agosto de 2026, muchas familias no solo perdieron tranquilidad, vivienda o patrimonio: también la capacidad de continuar pagando sus deudas.
Pero cuidado: haber sufrido el sismo no implica automáticamente que se pueda declarar insolvente. Cada caso merece un estudio individual.
La noche anterior, tenía casa, trabajo y deudas que pagaba puntualmente. Aquel 10 de agosto cambió todo. El terremoto sacudió Cali, dejando a miles de damnificados y viviendas evacuadas, lo que creó una nueva crisis: la financiera.
Claudia, ejemplificando a cientos de familias, compró su apartamento con un crédito hipotecario y pagaba mes a mes. Tras el sismo, se encontró con incrementos inusuales en sus gastos y deudas adicionales que no podía afrontar.
Claudia contactó a su banco, explicando la situación. Sin embargo, la respuesta habitual es que lo comprendían, pero su cuota continuaba siendo exigible.
Un desastre natural no elimina deudas. Afecta la solvencia, pero no suspende automáticamente las obligaciones. Cada crédito requiere un análisis específico.
Claudia intenta cumplir con sus obligaciones, pero pronto el dinero se agota. Las llamadas de cobranza comienzan, reflejando la dura realidad que enfrentan muchos tras el desastre.
La respuesta es: sí, pero no automáticamente. Ser damnificado no equivale a ser insolvente. La Ley 2445 de 2025 establece requisitos que deben analizarse caso por caso.
La ley establece que se puede solicitar insolvencia al cumplir con ciertas condiciones, como incumplir obligaciones a favor de dos o más acreedores durante más de 90 días.
No basta con decir “no me alcanza”. Es necesario revisar las circunstancias particulares que llevaron a la pérdida de capacidad de pago.
Aquí la respuesta varía. La posibilidad de perder la vivienda depende de varios factores, incluyendo la naturaleza de la deuda y el estado de cada caso.
Es crucial revisar cada expediente de manera única. No actuar de forma impulsiva podría empeorar la situación financiera.
Si antes del terremoto usted podía pagar sus obligaciones y ha comenzado a tener problemas, no espere a que sea demasiado tarde. Comuníquese con un abogado para evaluar la mejor estrategia.
La información es clave. Para más detalles sobre el régimen de insolvencia, visite www.laabogadaperiodista.com.
Las decisiones apresuradas sin asesoría pueden llevar a resultados perjudiciales. Cada situación debe analizarse con cuidado.
Si necesita orientación jurídica, escriba al WhatsApp (316) 212 4646 con sus datos y una breve descripción de su caso.
Si busca asesoría en asuntos legales, visite www.laabogadaperiodista.com.