Abogada, Conciliadora y Comunicador Social-Periodista. Escritora Apasionada y Exploradora del Conocimiento Jurídico.
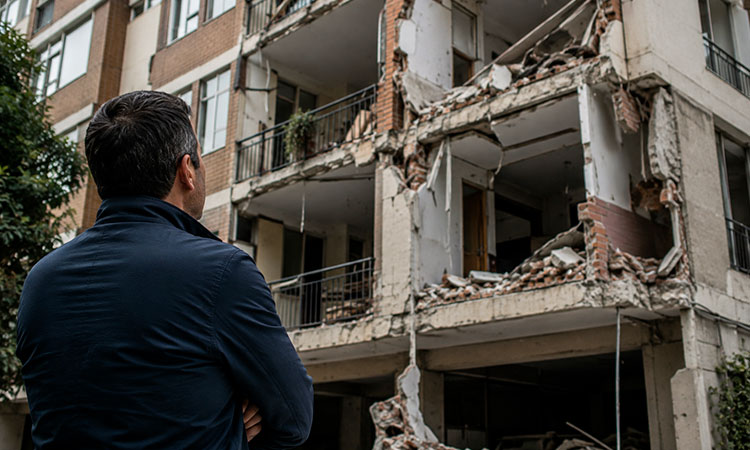
Cuando un inmueble hipotecado se torna inhabitable por un desastre como un terremoto, el remate del mismo no puede proceder como si nada hubiera pasado. Este artículo aborda las implicaciones legales de tal situación.
Un crédito hipotecario implica, entre otras cosas, un compromiso de pago. Si el inmueble queda inhabitable debido a un siniestro, es crucial revisar el estado del avalúo y la situación del proceso judicial.
No, la destrucción de un inmueble no elimina automáticamente la deuda hipotecaria. Esto plantea un dilema jurídico que debe considerarse cuidadosamente.
Aunque no se prohíbe el remate, la inhabitabilidad del inmueble puede condicionar significativamente el proceso. El avalúo previo al desastre pierde relevancia si el apartamento ha sido severamente dañado.
Es esencial realizar un nuevo avalúo que refleje el estado actual del inmueble y no solamente el que existía antes del siniestro.
Los créditos hipotecarios frecuentemente están acompañados de seguros. Determinar el impacto de la indemnización del seguro es crítico en este contexto.
Si la aseguradora reconoce una indemnización tras un siniestro, esto debería ser considerado en el saldo de la deuda.
El acreedor debe asegurarse de que no se le cobren sumas duplicadas derivadas del mismo hecho, lo cual es fundamental demandar en un proceso de este tipo.
Si ya hay un proceso en marcha, el terremoto debe comunicarse al juez, ya que afecta muchos aspectos del proceso ejecutivo.
Es necesario presentar pruebas que evidencien cambios en la condición del inmueble.
Aún si la construcción está destruida, ciertos derechos sobre el terreno y bienes comunes pueden persistir, lo que transforma la garantía hipotecaria.
Un proceso judicial no debe continuar como si la realidad no hubiese cambiado. Es vital revisar el estado del avalúo y la póliza de seguro, así como otros factores relevantes.
Si tiene un crédito hipotecario sobre un inmueble afectado por el terremoto, actúe rápidamente. La intervención oportuna puede marcar una diferencia significativa en los resultados del proceso.
El marco legal varía con el tiempo. Para actualizaciones sobre temas relacionados, le invito a visitar www.laabogadaperiodista.com.
Para orientación jurídica, envíe un mensaje al WhatsApp con sus datos y la palabra clave de su caso.
Si busca asesoría legal en Colombia, no dude en visitar www.laabogadaperiodista.com.
 Por